1,1193 dollar. C'est le niveau auquel l'euro a ouvert la semaine ce lundi 5 octobre, son plus bas depuis mai 2025, après cinq semaines consécutives de baisse. Depuis son pic de janvier, la monnaie unique a perdu plus de 7 % face au dollar. Que se passe-t-il, et qui gagne ou perd quand l'euro baisse ?
Ce qui s'est passé ce lundi 5 octobre
Selon Zonebourse (relayé par Boursorama), l'euro démarre la semaine sous pression, prolongeant une glissade entamée fin août. Le mouvement s'est accéléré avec les tensions sur la dette française, puis avec une rumeur d'élections anticipées en Espagne apparue ce week-end.
Les chiffres clés :
EUR/USD : 1,1193 à l'ouverture lundi, plus bas depuis 17 mois
5 semaines de baisse consécutives pour l'euro
+1,1 % pour l'indice dollar (DXY) sur la semaine écoulée
EUR/CHF : 0,9292, en recul de 1,5 % : le franc suisse joue les valeurs refuges
Côté positionnement, les données de la CFTC citées par XTB montrent que les paris spéculatifs à la baisse sur l'euro ont atteint un niveau record, au-delà même des sommets de la crise de 2011-2012.
La France au cœur de la tempête
Cette fois, le principal moteur de la baisse ne vient pas de Washington, mais de Paris.
Le meilleur thermomètre de la défiance des investisseurs envers l'euro est l'écart de taux entre la dette française (OAT) et la dette allemande (Bund). Ce lundi, il atteint 147 points de base. C'est environ deux fois sa moyenne des deux dernières années, et quatre fois son niveau d'il y a cinq ans.
Concrètement, les marchés exigent une prime de risque de plus en plus élevée pour prêter à l'État français. Et ils commencent à craindre une contagion au reste de la zone euro, à l'image de la crise des dettes souveraines de 2011-2012. La rumeur d'élections anticipées en Espagne n'a fait qu'ajouter à la nervosité.
Un garde-fou existe toutefois : la BCE dispose d'outils dits « anti-fragmentation » pour contenir l'écartement des taux entre pays membres. Plusieurs analystes, dont ceux de la banque OCBC, estiment que ces outils limitent le risque d'une crise systémique, même s'ils n'empêchent pas la pression sur la devise.
De l'autre côté de l'Atlantique, un dollar dopé par les taux
La faiblesse de l'euro est aussi le reflet de la force du dollar.
Des taux américains au plus haut depuis 2007 : le rendement des obligations d'État américaines à 10 ans a dépassé 5,30 % la semaine dernière.
Un écart de taux directeurs important : la Fed est entre 3,75 % et 4,00 %, la BCE à 2,50 %. Les capitaux sont attirés par le rendement en dollars.
Une économie américaine qui résiste, ce qui entretient l'idée que la Fed ne baissera pas ses taux de sitôt.
Le contexte géopolitique : les tensions autour du détroit d'Ormuz maintiennent le pétrole à un niveau élevé, ce qui renforce la demande de dollar comme valeur refuge.
Paradoxe : l'inflation remonte en zone euro (une accélération à 3,6 % sur un an était attendue pour septembre, contre 3,2 % en août), mais cela ne soutient pas l'euro. Cette inflation est largement importée via l'énergie, et la BCE se montre prudente : les marchés doutent qu'elle remonte ses taux aussi vite que la Fed.
Le franc suisse joue (encore) les valeurs refuges
Pour les entreprises et les particuliers de la région franco-suisse, l'autre mouvement à surveiller est celui du franc. L'euro est tombé à 0,9292 franc suisse, en baisse de 1,5 % sur la période. Dans les phases de stress sur la zone euro, le franc suisse attire traditionnellement les capitaux en quête de sécurité.
Pour un frontalier payé en francs, c'est une bonne nouvelle. Pour une entreprise française qui achète en Suisse, la facture s'alourdit.
Qui gagne, qui perd quand l'euro baisse ?
Une devise faible n'est ni une bonne ni une mauvaise nouvelle en soi. Tout dépend de quel côté de la transaction on se trouve.
Ceux qui y perdent :
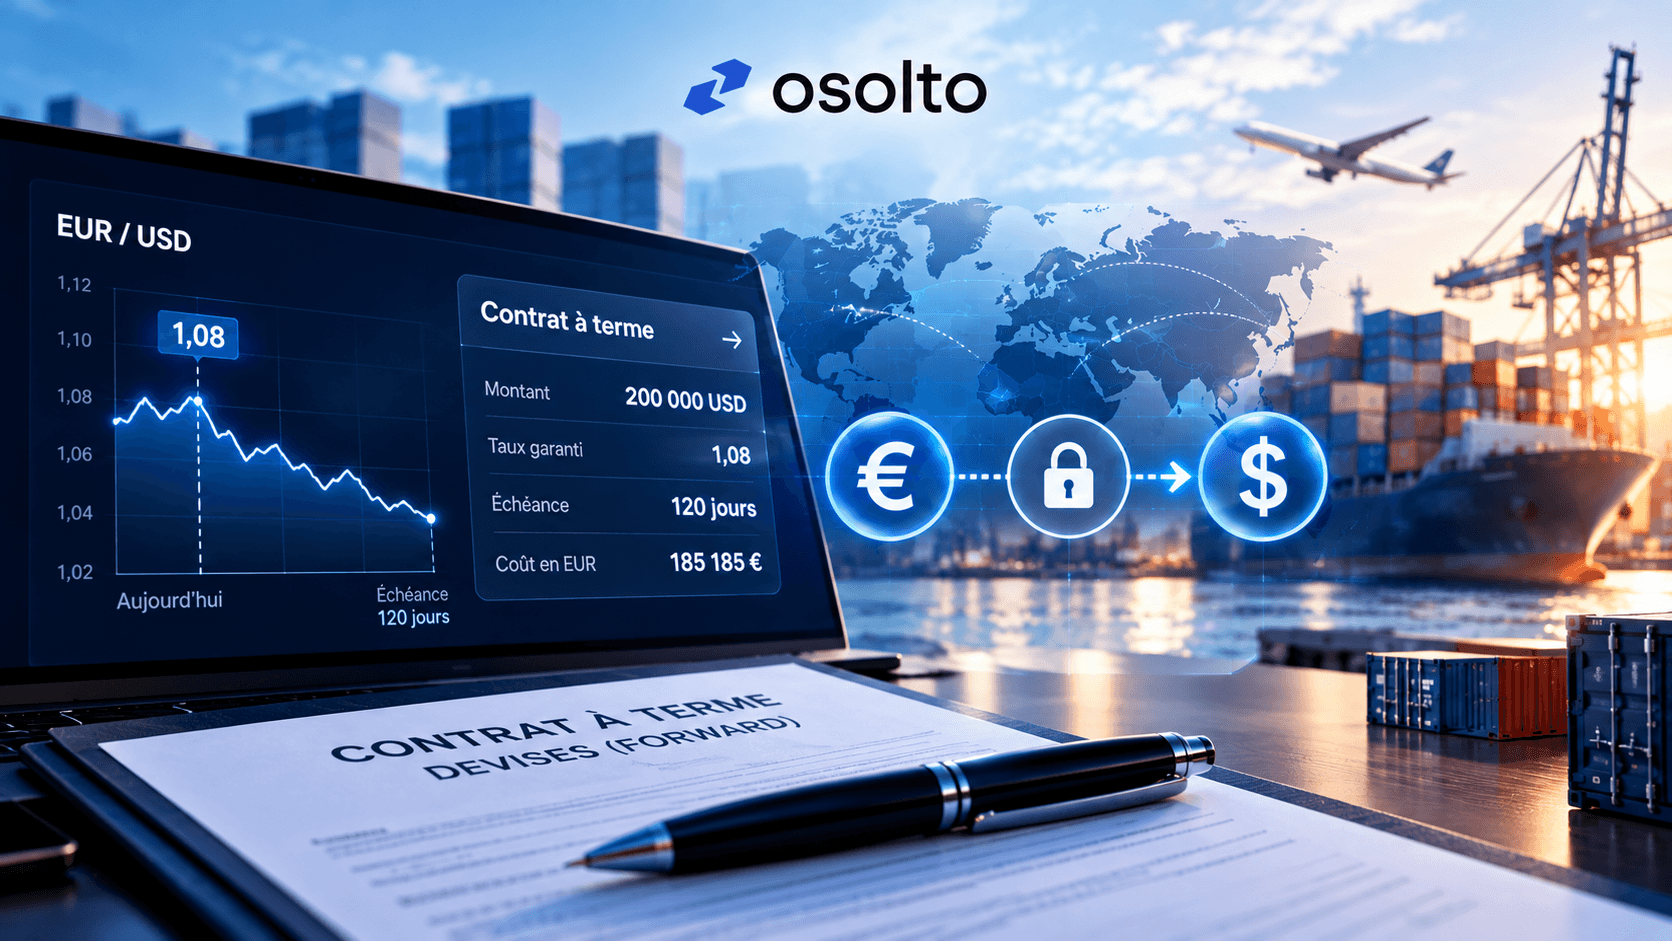
Les importateurs qui paient leurs fournisseurs en dollars : à facture identique en dollars, le coût en euros augmente. Une commande de 100 000 dollars coûtait environ 83 000 euros en janvier ; elle en coûte près de 89 000 aujourd'hui.
Les entreprises dépendantes de l'énergie et des matières premières, majoritairement cotées en dollars.
Les voyageurs qui partent aux États-Unis ou en Suisse.
Ceux qui y gagnent :
Les exportateurs vers les États-Unis : leurs produits deviennent plus compétitifs, ou leurs marges en euros augmentent.
Les entreprises qui encaissent en dollars ou en francs suisses.
Le tourisme en Europe, plus attractif pour les visiteurs américains.
Et maintenant ? Les signaux à surveiller
Les analystes sont partagés. Certains voient dans cette baisse un excès temporaire, avant un rebond. D'autres estiment que tant que l'écart de taux OAT-Bund reste élevé, l'euro restera sous pression. Personne ne peut prédire avec certitude la suite, mais quelques indicateurs donneront le ton dans les prochaines semaines :
Le spread OAT-Bund : son évolution est le baromètre de la confiance dans la dette française.
La situation politique en Espagne et, plus largement, la stabilité budgétaire de la zone euro.
Les chiffres de l'emploi et de l'activité aux États-Unis, qui orientent les anticipations sur la Fed.
Le discours de la BCE, tiraillée entre la lutte contre l'inflation et la stabilité financière.
Le prix du pétrole, lié aux tensions au Moyen-Orient.
Une chose est sûre : après des mois de relative stabilité, la volatilité est de retour sur le marché des changes. Pour toute entreprise qui achète ou vend hors zone euro, c'est le moment de regarder ses flux en devises de près.